Число бургерных сокращается: спрос забирает готовая еда из супермаркетов
Количество бургерных в российских городах-миллионниках с сентября 2025 по сентябрь 2026 года снизилось на 1%, до 2 360 заведений. Такие данные сервиса 2ГИС приводят «Ведомости».
Разворот произошёл резко: годом ранее число точек выросло сразу на 47%. По словам представителя 2ГИС, активный рост шёл с сентября 2024 по сентябрь 2025 года, в том числе за счёт открытий крупных сетей быстрого питания, после чего началось плавное снижение.
География расходится
Динамика по городам неоднородна.
Сокращение:
- Ростов-на-Дону — минус 14%, до 76 точек;
- Нижний Новгород — минус 13%, до 72;
- Москва — минус 3%, до 831.
Рост:
- Уфа — плюс 10%, до 81 точки;
- Новосибирск — плюс 9%, до 111;
- Екатеринбург — плюс 6%, до 115;
- Санкт-Петербург — плюс 3%, до 444.
На Москву приходится около 35% всех бургерных в миллионниках. Сокращение столичного рынка на 3% в абсолютных величинах перекрывает прирост в нескольких региональных городах — отсюда и общий минус при разнонаправленной картине. Расчёт Retail Life на основе опубликованных данных.
Издержки и новый конкурент
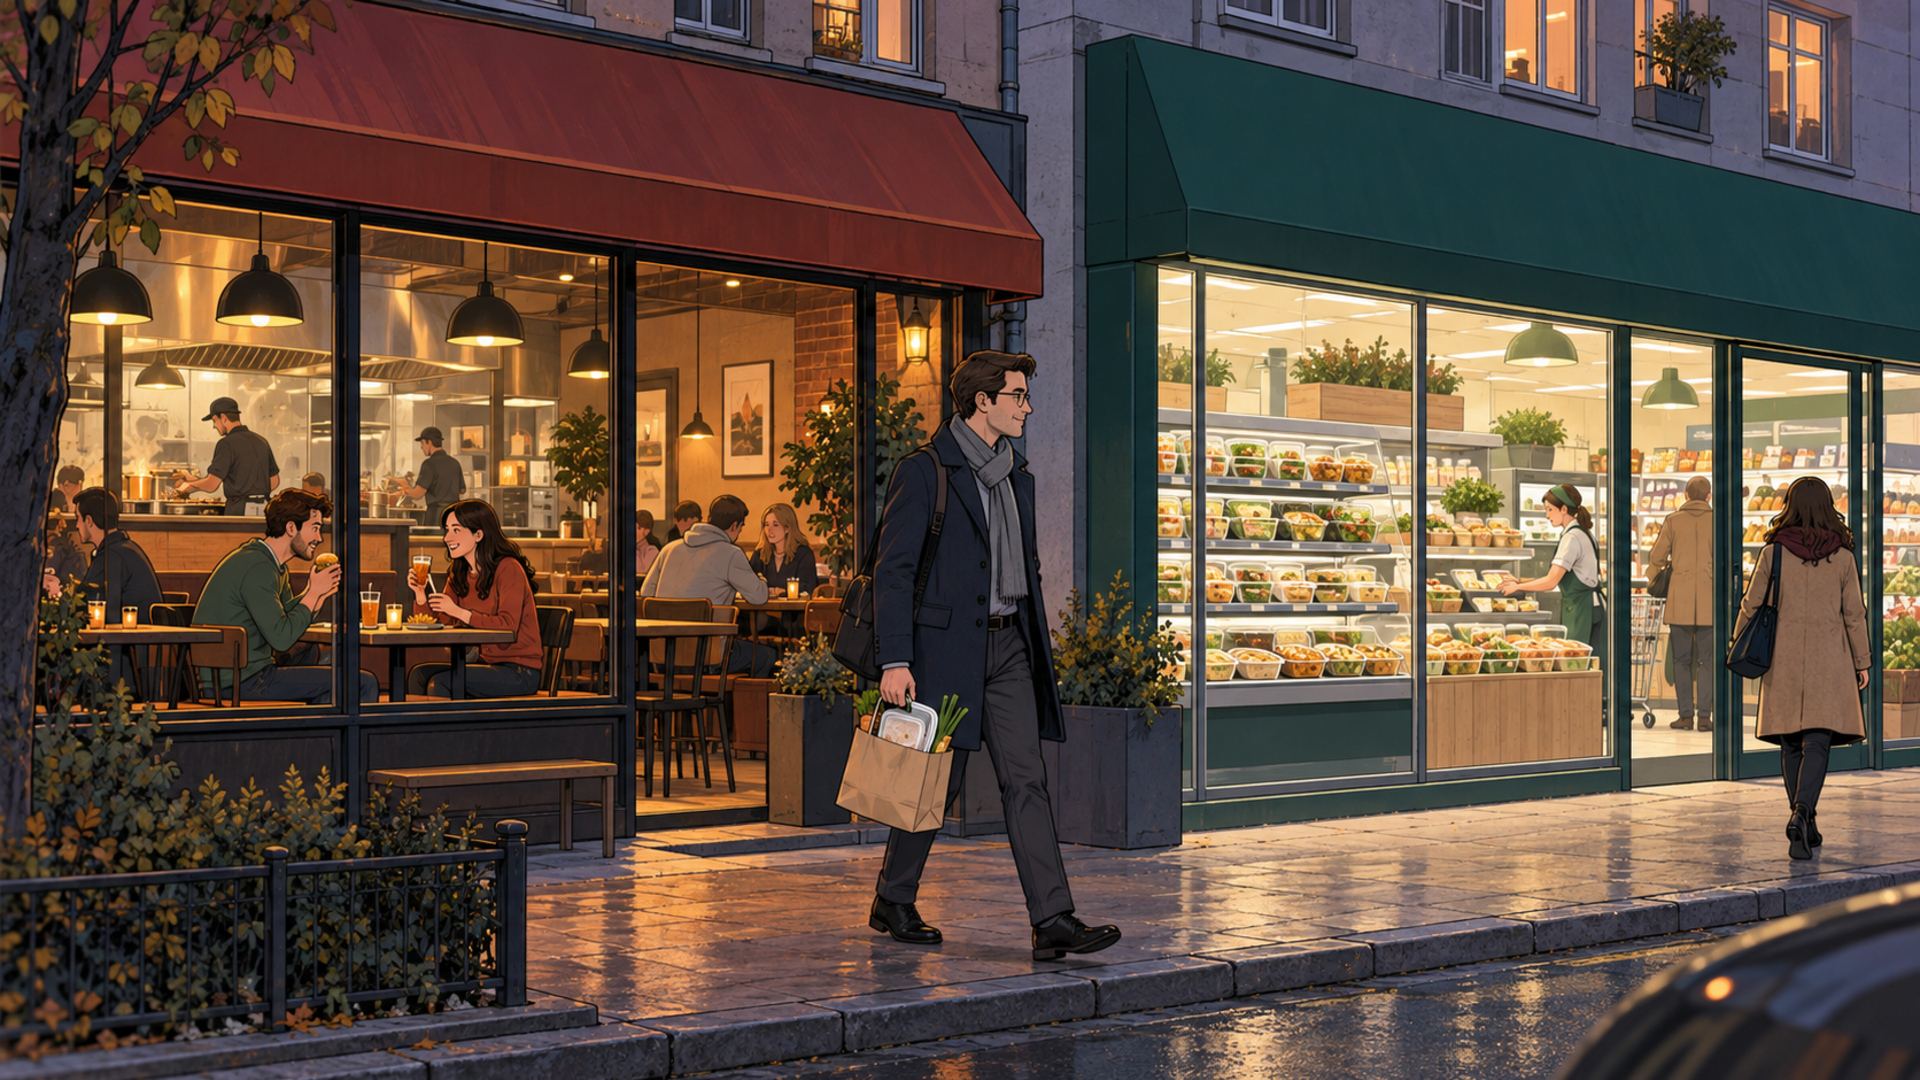
Среди причин участники рынка называют рост стоимости мяса, аренды и труда, дорогие кредиты. К этому добавился фактор, которого несколько лет назад не существовало: часть потребителей перешла на готовую еду.
Конкуренция в самом сегменте при этом остаётся высокой — рынок насыщался два года подряд опережающими темпами, и часть открытых на волне роста точек не вышла на плановые показатели.
Продуктовая полка против фастфуда
Ready-to-eat в супермаркетах вырос в самостоятельный канал питания вне дома. По оценке Infoline, продажи готовой еды в 2025 году достигли 1,12 трлн рублей, прибавив 18,5%, а в 2026-м могут вырасти ещё на 14,3%, до 1,28 трлн. Доля категории в обороте розничной торговли увеличивается с 3,8% до 4,05%, регулярных покупателей — свыше 22 млн человек.
Отдельные сети растут кратно быстрее рынка: в «Магните» продажи готовой еды в натуральном выражении за январь — август выросли в полтора раза.
Для бургерной это прямой конкурент по всем параметрам покупательского решения:
- цена — позиция на полке супермаркета обходится дешевле ресторанного блюда;
- скорость — время ожидания отсутствует;
- маршрут — покупка не требует отдельного визита, готовая еда берётся по дороге домой вместе с остальной корзиной.
Последний пункт ключевой. Бургерная конкурирует за отдельное решение потребителя, тогда как супермаркет встроен в его ежедневный маршрут: продуктовыми минимаркетами рядом с домом пользуются 96% россиян, а большинство заходит туда несколько раз в неделю.
Что сдерживает переток
Полного замещения не происходит по двум причинам.
Первая — качество предложения. Готовая еда показывает худший уровень удовлетворённости среди 74 продуктовых категорий: подходящие блюда регулярно находят только 56,5% покупателей при среднем уровне 81%. Основные претензии касаются цены и ассортимента.
Вторая — сам формат. Поход в бургерную остаётся сценарием досуга, а не только способом закрыть потребность в еде.
Для ресторанных сетей это означает смещение конкурентного поля: выигрывают форматы, которые продают нечто помимо самого блюда — атмосферу, скорость, локацию. Для продуктовых сетей — необходимость закрывать разрыв в качестве и ассортименте, поскольку спрос на категорию уже сформирован и опережает предложение.
Как показывать и продавать готовую еду через экран, обсудили сегодня на сессии «Цифровая полка готовой еды. Как „продать вкус“ через экран?» в рамках Е-Ритейл Форума.
Комментарии закрыты, но трэкбэки и Pingbacks открыты.