Склад на аутсорсе: как 3PL стали запасным контуром для селлеров
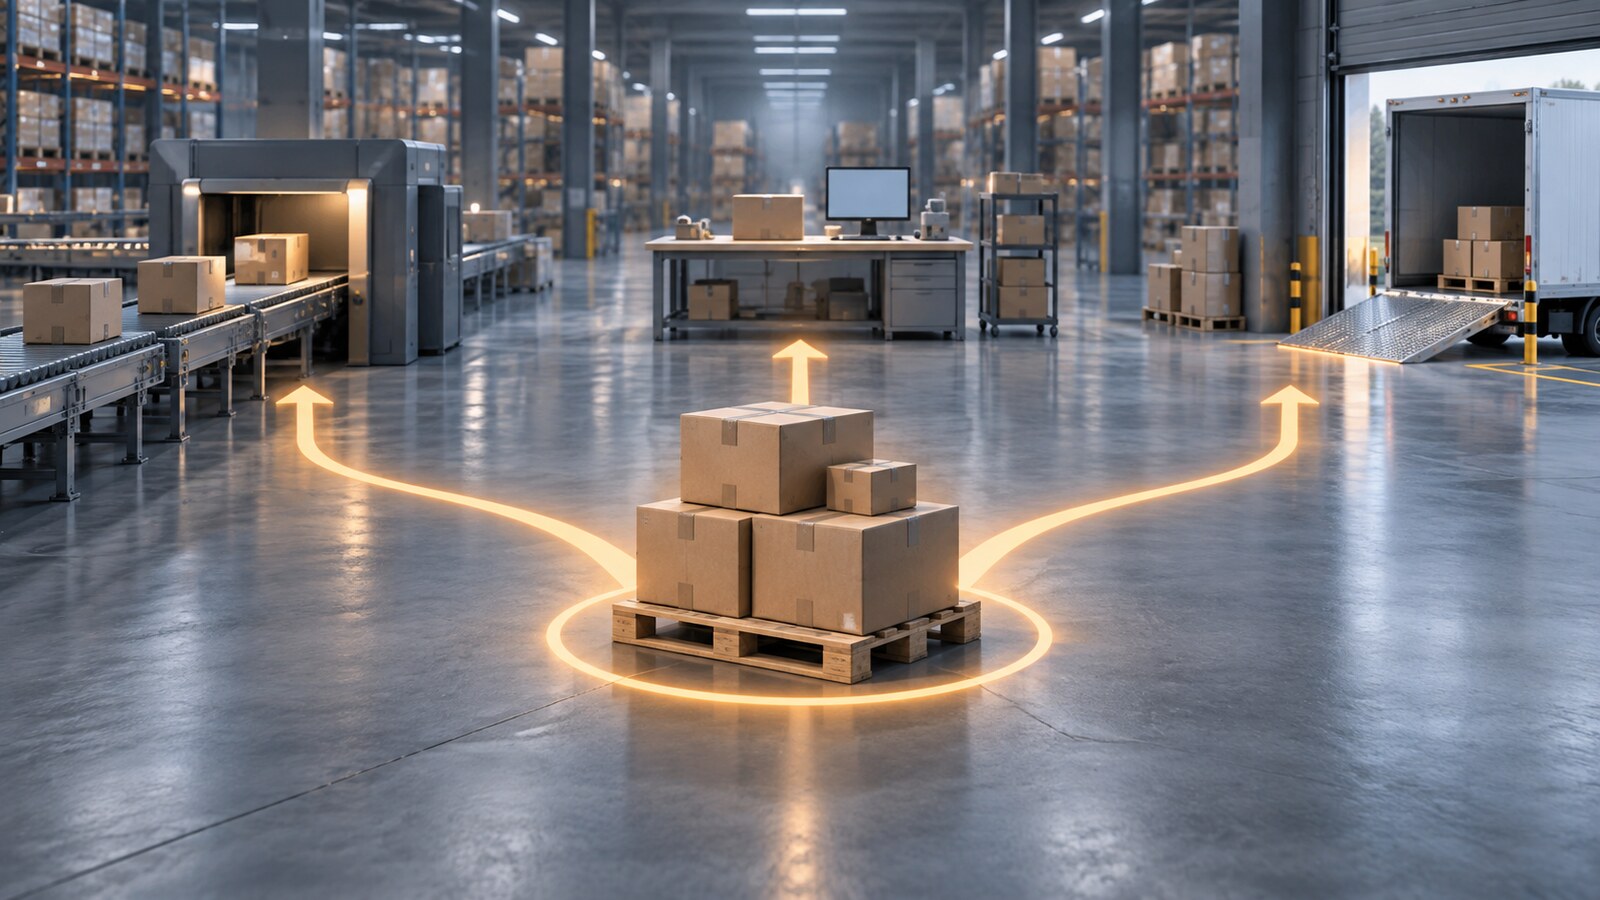
3PL для селлеров становится третьим вариантом между складом маркетплейса и собственной логистической инфраструктурой. Продавец передаёт внешнему оператору хранение, учёт, сборку, упаковку и отправку заказов, но сохраняет возможность распределять один товарный запас между несколькими площадками и собственным интернет-магазином.
По предварительным итогам января—сентября 2026 года дистрибуторы заняли 43% площадей российских 3PL-складов — на 13 процентных пунктов больше, чем годом ранее. NC Logistic одновременно зафиксировала рост спроса на такие услуги со стороны селлеров на 35%, сообщает «Коммерсантъ».
Селлер уходит не просто со склада маркетплейса. Он выносит товар в нейтральный логистический контур, из которого можно снабжать сразу несколько каналов продаж.
3PL — это не аренда склада, а покупка готового процесса
Аббревиатура 3PL расшифровывается как third-party logistics — логистика, переданная стороннему оператору. В обычной аренде компания получает пустые квадратные метры и самостоятельно нанимает сотрудников, устанавливает стеллажи, покупает технику и внедряет систему учёта.
В 3PL-модели продавец платит уже за работающую инфраструктуру. Оператор принимает товар, размещает его, ведёт остатки, собирает заказы, упаковывает их, передаёт в доставку и может обрабатывать возвраты.
Фулфилмент является складской частью этой модели. Полный 3PL-контур шире и может дополнительно включать перевозку между городами, доставку до распределительных центров и управление несколькими складами.
Масштаб необходимой инфраструктуры показывает логистический центр 5Post в Подмосковье. На объекте площадью 24,5 тыс. кв. м предусмотрено 7 тыс. паллетомест, а сортировочная линия способна обрабатывать 20 тыс. посылок в час. Для отдельного селлера создание сопоставимой системы невозможно, но через оператора он может покупать её мощности по мере необходимости.
Доля дистрибуторов выросла с 30% до 43%
По данным NF Group, год назад дистрибуторы занимали около 30% используемых площадей 3PL-складов. За год показатель увеличился на 13 процентных пунктов, до 43%. В относительном выражении рост доли составил примерно 43%.
Важно правильно читать эту статистику. Речь идёт не о росте всего рынка 3PL на 43% и не о доле операторов в складской недвижимости России. Показатель описывает структуру площадей внутри 3PL-сегмента: какую их часть занимают товары дистрибуторов.
Одновременно доля производственных компаний сократилась с 38% до 36%. Таким образом, меняется состав клиентов операторов: место части промышленных грузов занимают импортёры, дистрибуторы, небольшие ритейлеры и продавцы маркетплейсов.
Рост спроса селлеров на 35% также нельзя автоматически переносить на весь рынок. Это динамика заказов внутри NC Logistic за январь—сентябрь, а не сводный показатель всех российских 3PL-компаний.
Падение FBO не означает массового ухода с маркетплейсов
Наиболее заметное изменение произошло в логистике Wildberries. По расчётам банка «Точка» на основе данных MPSTATS, к концу августа доля продавцов, использующих FBS, достигла 97,4% против 55,1% в июне. Доля работающих через склад площадки сократилась с 94,9% до 62,8%.
На Ozon доля селлеров с FBS за тот же период выросла с 63,3% до 73,1%. Использование FBO сократилось на 24,9 процентного пункта, до 66,6%.
Эти доли нельзя складывать как взаимоисключающие группы. У Wildberries сумма FBS и складской модели достигает 160,2%, а у Ozon — 139,7%. Это возможно потому, что один продавец одновременно использует несколько схем для разных товаров.
- FBO — партия заранее передаётся маркетплейсу, который хранит товар, собирает заказ и доставляет его покупателю. У Wildberries аналогичная схема называется FBW.
- FBS — товар остаётся на стороне продавца. После поступления заказа он должен собрать и упаковать отправление, а затем передать его площадке.
Retail Life ранее разбирал разницу между FBS и складской моделью маркетплейса. Выбор зависит от оборачиваемости: быстро продающиеся позиции выгоднее держать ближе к покупателю, а сезонный и медленный ассортимент — не передавать площадке заранее.
При FBS склад продавца необязательно принадлежит продавцу
Название Fulfillment by Seller создаёт впечатление, что предпринимателю необходим собственный склад. На практике эту часть цепочки может обслуживать 3PL-оператор.
Для маркетплейса заказ остаётся FBS: ответственность за хранение и комплектацию лежит на стороне продавца. Физически товар при этом находится на складе подрядчика, который получает информацию о заказе через интеграцию, собирает посылку и передаёт её в сортировочный центр площадки.
Главное преимущество такого подхода — один запас можно использовать одновременно для Wildberries, Ozon, других маркетплейсов, оптовых клиентов и собственного сайта. Товар не оказывается заранее закреплён за одной площадкой.
Именно поэтому рост FBS способен увеличивать спрос на 3PL. Селлер переносит логистическую ответственность на свою сторону, но не обязательно начинает самостоятельно управлять складом.
Хранение паллеты обходится примерно в 978 рублей в месяц
В сентябре 2026 года средняя стоимость хранения одной паллеты на 3PL-складе составила 32,6 рубля в сутки, подсчитали в NF Group. Это на 4% меньше уровня прошлого года и около 978 рублей за условный 30-дневный месяц.
Однако ставка за паллету показывает только стоимость хранения. В итоговый счёт могут дополнительно входить приёмка, размещение, подбор товара, упаковка, маркировка, обработка возврата и передача заказа перевозчику.
Управляющий директор NC Logistic Гарольд Власов оценивает совокупные затраты на классический арендованный склад как на 15–50% более высокие. Это экспертный диапазон, методика которого не раскрыта. Результат конкретного продавца будет зависеть от объёма операций, оборачиваемости и сложности обработки товаров.
При большом и стабильном потоке собственный склад может оказаться дешевле в расчёте на заказ. 3PL выигрывает там, где объём меняется, бизнес выходит в новые регионы или не хочет заранее вкладываться в помещение, оборудование и персонал.
Рост импорта увеличивает потребность в промежуточном складе
По данным Главного таможенного управления Китая, стоимость поставок товаров из Китая в Россию за январь—август 2026 года увеличилась на 30,7%, до 84,6 млрд долларов.
Эта сумма охватывает весь товарный поток из Китая, а не только e-commerce или поставки селлеров. Её нельзя напрямую считать объёмом товаров для маркетплейсов.
Отдельно Infoline оценивает российский рынок трансграничных онлайн-заказов за первое полугодие в 320 млрд рублей — на 40% больше, чем годом ранее. Две оценки измеряют разные рынки, но показывают общее направление: импортный товарный поток растёт и требует инфраструктуры для приёмки, хранения и распределения.
3PL распределяет риски, но не устраняет их
Интерес к независимым складам усилился после повреждения логистических объектов маркетплейсов. Retail Life писал о закрытии нескольких центров Ozon, бесплатном перемещении запасов, отмене части платежей и страховых выплатах продавцам с действующими полисами.
Вынос товара со склада площадки снижает зависимость от одного логистического узла, но сам по себе не защищает запас. Если вся партия переедет на единственный объект 3PL-оператора, концентрация риска сохранится.
Селлеру необходимо заранее проверить:
- возможность распределить запас между несколькими объектами;
- страховое покрытие товаров и перечень исключений;
- ответственность оператора за недостачу и повреждение;
- гарантированные сроки приёмки и сборки в период распродаж;
- работу интеграций с кабинетами маркетплейсов;
- полную стоимость обработки одного заказа, а не только хранения паллеты.
Рынок движется к гибридной логистике
FBO остаётся эффективным для ходовых товаров, которым важны короткий срок доставки и региональная доступность. FBS и 3PL дают больше контроля над ассортиментом и позволяют не привязывать весь запас к одной площадке. Собственный склад оправдан при стабильном объёме, способном загрузить инфраструктуру круглый год.
Поэтому происходящее точнее называть не массовым уходом селлеров в 3PL, а диверсификацией хранения. Продавцы сохраняют часть товаров на складах маркетплейсов, часть передают независимым операторам, а наиболее зрелые компании развивают собственную инфраструктуру.
3PL становится для селлера логистическим запасным контуром: маркетплейс по-прежнему даёт доступ к покупателю, но больше не обязательно контролирует весь товарный запас продавца.
Комментарии закрыты, но трэкбэки и Pingbacks открыты.