Дешевые товары стали драйвером роста продуктовых категорий
Дешевые товары обеспечили рост девяти из десяти наиболее динамичных продуктовых категорий в первой половине 2026 года. Покупатели не обязательно отказываются от привычных продуктов — чаще они переходят на более доступные бренды, форматы и разновидности внутри одной товарной группы.
К такому выводу пришла NTech, изучив продажи в 124 категориях. В девяти из десяти лидирующих по темпам роста групп структурный сдвиг оказался отрицательным — от 1,3% до 4,3%. Это означает, что физические продажи увеличивались преимущественно за счёт позиций, стоящих дешевле среднего уровня категории.
Почему дешевые товары стали драйвером роста
Покупатель стал внимательнее сравнивать цены, искать приемлемое качество за меньшие деньги и оценивать не только стоимость килограмма, но и итоговые расходы на покупку. Эту тенденцию подтверждают представители Ассоциации компаний розничной торговли и «Руспродсоюза».
Отрицательный структурный сдвиг зафиксирован в слабосолёной и копчёной рыбе, твороге, колбасной нарезке, грушах, горячих напитках, сливочном сыре, молочных десертах и морепродуктах. Исключением среди десяти быстрорастущих категорий стали цитрусовые: их структурный индекс вырос на 4%.
Совокупные продажи десяти рассмотренных категорий достигли 700,1 млрд рублей. Поэтому речь идёт не о локальном изменении отдельных ниш, а о заметном перераспределении спроса внутри крупного сегмента продовольственного рынка.
Что означает структурный сдвиг
Методика NTech позволяет отделить обычное повышение цен от изменения потребительского выбора. Аналитики сопоставляют динамику средневзвешенной цены категории с инфляцией.
Если средняя цена растёт быстрее инфляции, покупатели переходят на более дорогие товары — структурный сдвиг становится положительным. Если она отстаёт от инфляции, в корзине увеличивается доля дешевых товаров, небольших упаковок или доступных разновидностей продукта.
Это не означает, что цены на полке снижаются. Отдельные товары могут продолжать дорожать, но покупатель компенсирует инфляцию выбором более дешёвой альтернативы. Поэтому рост продаж в натуральном выражении способен сочетаться с усилением экономии.
Креветки и молочные коктейли: рост внутри дешевого сегмента
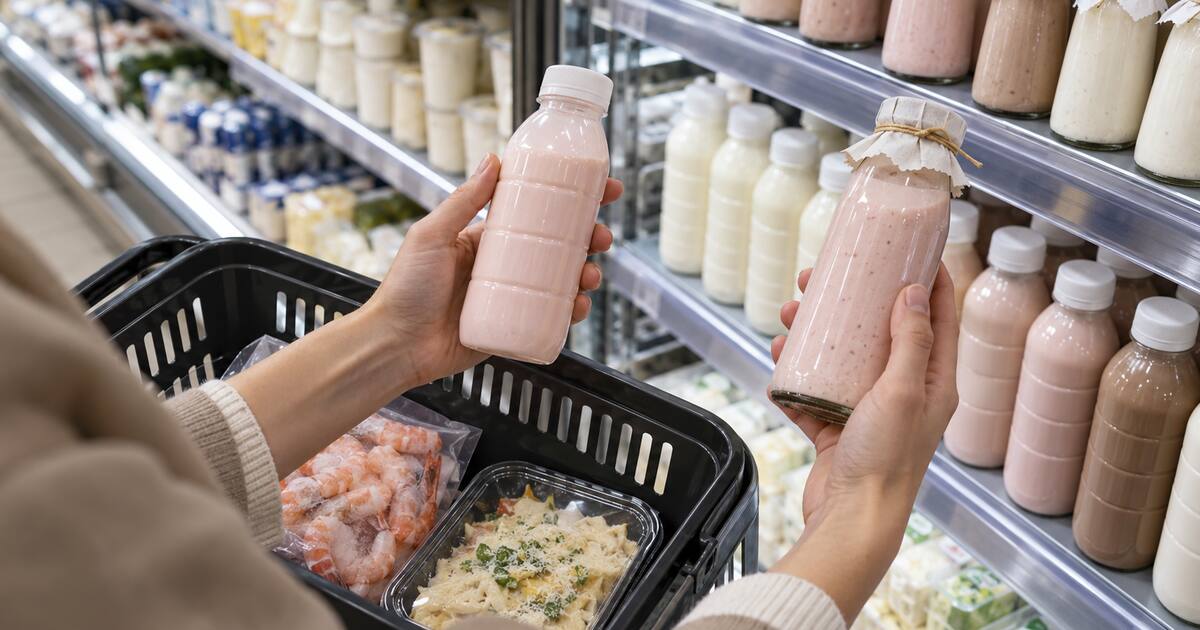
Особенно хорошо механизм виден на примере морепродуктов. Их продажи выросли на 21%, до 70,8 млн кг. Почти половину прироста обеспечили креветки: их реализация увеличилась на 35%, до 60,1 млн кг.
Средняя цена креветок составила 588 рублей за килограмм — примерно на 20% ниже среднего показателя по морепродуктам, достигшего 738 рублей. Рост категории, таким образом, обеспечил не самый дорогой продукт, а сравнительно доступная позиция.
Похожая ситуация сложилась в молочной категории. Общий объём продаж молочной продукции увеличился примерно на 2%, тогда как продажи молочных коктейлей выросли на 60% — до 142,8 млн кг. Их средняя цена составила 175 рублей за килограмм против 225 рублей в среднем по сегменту.
Потребитель не отказывается от категории, а находит внутри неё вариант с более комфортной ценой. Для производителя это означает, что конкуренция перемещается с уровня бренда на уровень ценового предложения, размера упаковки и понятной потребительской ценности.
Готовая еда меняет само понятие экономии
Продажи готовой еды выросли примерно на 30% по рынку и до 48% в отдельных торговых сетях. Однако такой рост нельзя объяснить только низкой ценой товара.
Покупатель сравнивает готовое блюдо не с одним ингредиентом, а со стоимостью всего набора продуктов, временем приготовления и риском выбросить неиспользованные остатки. Готовая еда может стоить дороже отдельных компонентов в пересчёте на килограмм, но обходиться дешевле как законченный приём пищи.
По той же причине растёт интерес к нарезке, порционным упаковкам и продуктам, которые не требуют дополнительной обработки. Экономия всё чаще измеряется не только рублями, но и временем, удобством и объёмом пищевых отходов.
Экономия пока не охватила весь рынок
Говорить о полном переходе россиян в бюджетный сегмент преждевременно. По всему продовольственному рынку NTech фиксировала положительный структурный сдвиг: 1,5% в первом квартале и 2,1% во втором квартале 2026 года.
Более дорогие позиции сохраняют спрос, если дают очевидное преимущество. Покупатели готовы доплачивать за рыбное филе вместо целой рыбы, полезный состав, повышенное содержание белка, отсутствие добавленного сахара или удобную упаковку.
Меняется не только уровень расходов, но и логика выбора. Потребитель экономит на товарах, где не видит существенной разницы в качестве, и продолжает платить больше там, где дорогой вариант сокращает время, упрощает приготовление или лучше соответствует его требованиям.
Покупатель меняет спрос — или ритейлер меняет полку
Сдвиг нельзя объяснять исключительно поведением покупателей. На продажи влияет и ассортиментная политика сетей. Расширяя линейку доступных товаров и сокращая количество дорогих позиций, ритейлер сам перераспределяет спрос.
Так возникает замкнутый круг: сеть видит ослабление премиального сегмента, уменьшает его представленность, после чего продажи дорогих товаров снижаются ещё сильнее из-за сокращения выбора и доступности.
Ответы отдельных компаний также показывают, что ситуация различается по категориям. Например, «Лента» сообщала о росте среднего и среднепремиального сегментов, одновременно отмечая переход к более дешёвым позициям в пиве, майонезе и яйцах.
Что делать торговым сетям и производителям
Механическое сокращение дорогого ассортимента может дать быстрый рост оборачиваемости, но одновременно снизить маржу и лишить покупателя выбора. Более устойчивой выглядит трёхуровневая модель: доступная базовая позиция, основной массовый продукт и премиальное предложение с понятным отличием.
- Сохранять несколько ценовых уровней внутри ключевых категорий.
- Развивать собственные торговые марки без полного вытеснения известных брендов.
- Оценивать размер упаковки вместе с ценой за килограмм или литр.
- Проверять, не создаёт ли дешёвая упаковка только видимость экономии.
- Развивать готовую еду с учётом стоимости одной порции, а не только веса.
- Не сокращать премиальный ассортимент до уровня, при котором спрос падает из-за отсутствия выбора.
Какие показатели нужно отслеживать
Оборот сам по себе больше не показывает реальную картину. Продажи могут расти благодаря инфляции, тогда как физический объём и маржинальность сокращаются. Ритейлерам необходимо одновременно отслеживать количество проданных упаковок, цену единицы товара, ценовую структуру корзины, долю промо, размеры упаковок и доступность продукции на полке.
Отдельного внимания требует разница между низкой ценой покупки и реальной экономией. Маленькая упаковка уменьшает сумму в чеке, но может стоить дороже в пересчёте на килограмм. Готовое блюдо, напротив, может иметь более высокую удельную цену, но снижать общую стоимость питания.
Главный вывод исследования заключается не в том, что покупатель всегда выбирает самое дешёвое. Он стал точнее определять, за какие преимущества готов платить. Дешевые товары растут там, где более высокая цена не сопровождается заметной дополнительной ценностью.
Читайте также: как рост оптовых цен на скумбрию на 64% отразился на потребительском спросе.
Комментарии закрыты, но трэкбэки и Pingbacks открыты.