Алкоголь пошёл напрямую: оптовый оборот упал на 28,2%, а спрос почти не изменился
Оптовая статистика российского алкогольного рынка выглядит так, будто отрасль потеряла почти треть продаж. Однако на кассах магазинов картина практически не изменилась. За январь—июль 2026 года оптовый оборот алкоголя сократился на 28,2%, тогда как розничная реализация сопоставимых категорий — лишь на 0,7%.
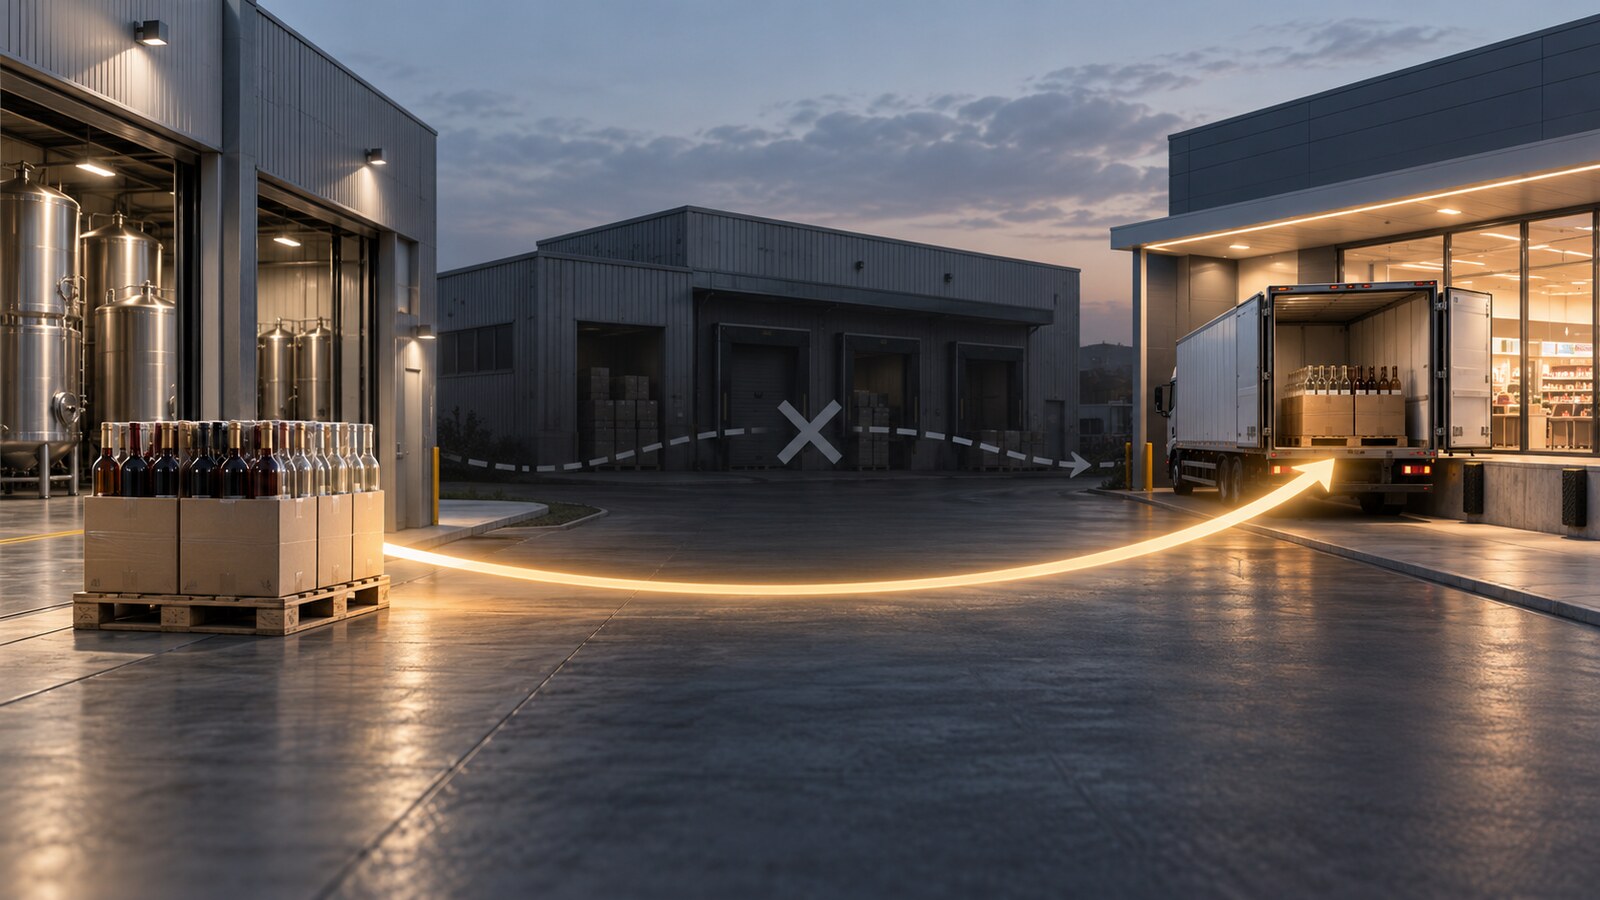
Это расхождение говорит не столько о падении потребления, сколько о перестройке цепочки поставок. Федеральные сети всё чаще договариваются с производителями и импортёрами напрямую, используют собственные распределительные центры и исключают из маршрута региональных посредников.
Ключевые цифры алкогольного рынка
- оптовый оборот алкоголя без пива, пивных напитков, сидра, пуаре и медовухи снизился на 28,2% — до 228,5 млн декалитров;
- реализация водки в опте упала на 32,6% — до 83,3 млн дал;
- оборот винодельческой продукции сократился на 28,1% — до 82,6 млн дал;
- ликероводочных изделий — на 21,3%, до 24,8 млн дал;
- коньяка — на 17%, до 15,8 млн дал;
- розничные продажи сопоставимых категорий уменьшились только на 0,7% — до 113,85 млн дал.
Расчёты оптового оборота выполнил аналитический проект A.List на основе данных ЕМИСС. Розничная статистика приведена Росалкогольтабакконтролем.
Почему падение опта не означает обвала потребления
В классической трёхуровневой модели товар проходит по цепочке «производитель или импортёр — дистрибьютор — магазин». Если между ними появляется ещё один региональный оптовик, количество операций увеличивается снова. Одна и та же партия может перепродаваться несколько раз, и каждая сделка попадает в оптовую статистику.
Когда производитель начинает поставлять продукцию непосредственно в распределительный центр федеральной сети, бутылка всё равно доходит до покупателя, но промежуточных сделок становится меньше. Поэтому снижение оптового оборота на 28,2% нельзя трактовать как сокращение физического рынка на ту же величину.
Особенно хорошо разницу показывает водка: её оптовая реализация упала на 32,6%, тогда как в рознице продажи практически не изменились — рост составил символические 0,01%, до 41,38 млн дал. Значит, исчезла значительная часть перемещений между участниками цепочки, а не конечный покупатель.
С вином сравнение сложнее: оптовый показатель охватывает более широкую категорию винодельческой продукции, а розничная статистика отдельно учитывает виноградные, игристые, ликерные и другие вина. Например, продажи виноградных вин в рознице уменьшились на 2,8%, а игристых — выросли на 3,7%.
Почему сети отказываются от посредников
Первая причина — развитие собственной инфраструктуры. Крупные ритейлеры построили распределительные центры, наладили прогнозирование спроса и научились самостоятельно собирать ассортимент от разных производителей. Функции, которые раньше выполнял региональный оптовик, сеть всё чаще закрывает внутри своего контура.
Президент гильдии «Алкопро» Андрей Московский связывает изменение модели именно с прямыми контрактами и развитием логистики федеральных сетей. Эксперт алкогольного рынка Сергей Гладыщук также отмечает, что торговые компании самостоятельно импортируют заметную часть продукции.
Вторая причина — чувствительность покупателя к цене. Исключение промежуточного звена позволяет убрать одну наценку и сократить сопутствующие расходы. При этом экономия не обязательно полностью переходит потребителю: её могут поглотить логистика, рост налоговой нагрузки и другие издержки.
Третья причина — дорогие товарные запасы. Сети стараются быстрее оборачивать продукцию и не замораживать средства на складах. Поэтому закупки у поставщиков временно могут сокращаться намного сильнее, чем продажи на кассах.
Исполнительный директор виноторговой компании Fort Александр Липилин указывает ещё на один фактор: за последние два года рынок покинуло много региональных оптовиков. Их положение ухудшили рост издержек, акцизов и налогов, а привлекать деньги для поддержания запасов при высокой стоимости финансирования стало сложнее.
Кто больше всего зависит от дистрибьютора
Для федеральной сети посредник нередко выглядит как дополнительная статья расходов. Для небольшого магазина он выполняет другую роль: собирает в одной поставке товары разных производителей, хранит запас и развозит сравнительно небольшие партии по региону.
Поэтому исчезновение дистрибьюторов создаёт для независимой розницы риск сокращения ассортимента, увеличения минимальной партии и ухудшения закупочных условий. Магазин может сохранить доступ к массовым маркам, но потерять часть региональных и нишевых позиций.
У небольших производителей возникает зеркальная проблема. Прямой контракт с крупным ритейлером требует стабильных объёмов, регулярной логистики, цифрового обмена данными и способности работать сразу с несколькими распределительными центрами. Производителю, который не соответствует этим требованиям, по-прежнему нужен посредник.
Таким образом, исчезает не сама потребность в дистрибуции, а прежняя модель заработка на последовательной перепродаже одной партии.
Спрос не исчезает — он дробится на новые сценарии
Розничные показатели показывают разнонаправленное движение категорий. Продажи водки почти не изменились, крепкого алкоголя свыше девяти градусов выросли на 1,4%, виноградных вин снизились на 2,8%, а игристых увеличились на 3,7%.
Одновременно появляются небольшие, но быстрорастущие сегменты. Как ранее писал Retail Life, продажи безалкогольного вина в федеральной сети винотек выросли на 23%, а среди покупателей 18–22 лет — на 110%. Эти данные относятся к отдельной сети и другому периоду, поэтому напрямую складывать их с государственной статистикой нельзя. Однако они показывают общее направление: потребитель не просто сокращает покупки, а перераспределяет их между форматами, ценовыми сегментами и поводами.
Как участникам рынка отвечать на перестройку
- Региональным дистрибьюторам — переходить от простой перепродажи к сервисной модели: сборным поставкам, малым партиям, региональной доставке, управлению ассортиментом и аналитике продаж.
- Небольшим производителям — объединять логистику и коммерческое представительство, чтобы совместно обеспечивать объёмы и географию, необходимые крупным сетям.
- Независимой рознице — развивать закупочные объединения и совместные распределительные контуры с соблюдением отраслевых требований.
- Федеральным сетям — сохранять альтернативные каналы поставок для региональных и нишевых марок, иначе экономия на посредниках может обернуться сужением полки и зависимостью от крупнейших производителей.
- При оценке рынка — смотреть не только на оптовый оборот, но и на продажи конечному покупателю, товарные остатки и число действующих поставщиков.
Трёхуровневая модель действительно разрушается, но работа, которую выполнял посредник, никуда не исчезает. Товар по-прежнему необходимо хранить, собирать в партии, учитывать и доставлять. Меняется тот, кто выполняет эти операции и получает за них доход: федеральная сеть забирает функции внутрь, а дистрибьютору приходится превращаться из перепродавца в логистического и ассортиментного оператора.
Источники: «Коммерсантъ», «Дистрибуторская засуха»; WineRetail, данные розничных продаж за январь—июль 2026 года.
Комментарии закрыты, но трэкбэки и Pingbacks открыты.